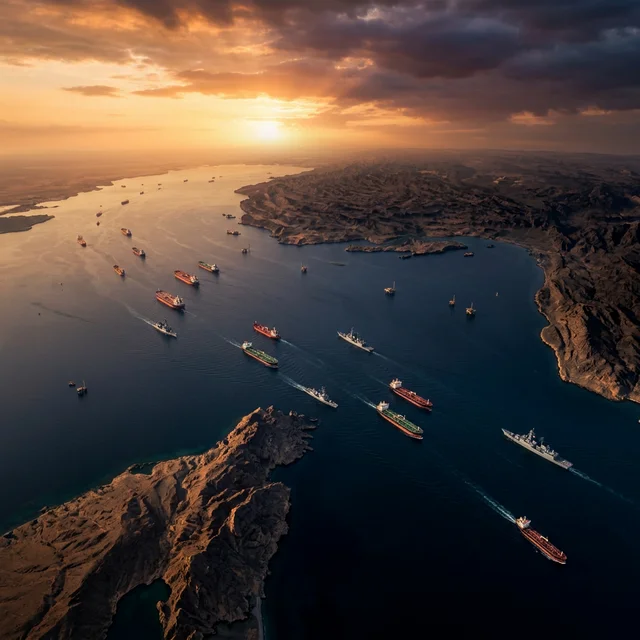
Veinte millones de barriles diarios de petróleo transitan a través del Estrecho de Ormuz, un canal marítimo de apenas cincuenta y cuatro kilómetros de anchura entre las costas de Irán y la península de Musandam en Omán. Este enclave geográfico concentra cerca de una quinta parte del consumo petrolero mundial y más del veinticinco por ciento del comercio marítimo de gas natural licuado (GNL). Con la escalada bélica entre Estados Unidos, Israel e Irán en los primeros meses de 2026, la amenaza de cierre de esta ruta marítima se ha convertido en el mayor riesgo macroeconómico para la economía internacional, amenazando con desatar un episodio de estanflación superior al choque petrolero de 1973.
El precio del crudo Brent superó los 135 dólares por barril en los mercados de futuros, mientras los analistas de los principales bancos de inversión advierten que un bloqueo sostenido de la navegación situaría el barril entre los 150 y los 200 dólares. El alza de la energía se traslada de inmediato a los fertilizantes agrícolas, el transporte terrestre de mercancías y la industria petroquímica. La crisis revela la fragilidad del modelo productivo global: a pesar de los compromisos internacionales sobre transición ecológica, el funcionamiento del comercio mundial sigue dependiendo de un paso marítimo vigilado por baterías de misiles y lanchas rápidas.
La incertidumbre sobre el tránsito de petroleros ha generado fuertes caídas en las bolsas de valores y un incremento generalizado de los tipos de interés de la deuda soberana. Los bancos centrales afrontan una difícil disyuntiva: endurecer la política monetaria para frenar la inflación generada por el petróleo o mantener tipos bajos para evitar una contracción severa de la actividad económica.
El Punto de Estrangulamiento Marítimo: Cifras del Tránsito en Ormuz
Los datos técnicos y operativos de Ormuz demuestran por qué ninguna otra vía marítima en el planeta posee una relevancia semejante para la estabilidad energética internacional.
Las dimensiones del tráfico marítimo en el estrecho resumen su peso en la economía mundial:
- Anchura del Canal: 54 kilómetros en su sección más estrecha, con dos canales de navegación de 3,2 kilómetros de ancho cada uno separados por una zona de seguridad.
- Flujo Petrolero Diario: Entre 20,5 y 21,0 millones de barriles diarios de crudo y derivados del petróleo.
- Porcentaje del Petróleo Mundial: Cerca del 20% del consumo global de hidrocarburos líquidos.
- Gas Natural Licuado (GNL): Alrededor del 25% de las exportaciones mundiales de gas licuado, lideradas por Catar.
- Naciones Exportadoras Dependientes: Arabia Saudita, Irak, Kuwait, Emiratos Árabes Unidos, Catar, Irán y Omán.
- Valor Diario del Comercio: Más de 2.800 millones de dólares diarios con las cotizaciones actuales de mercado.
- Intensidad de Tráfico: Una media de 85 a 95 buques petroleros y metaneros de gran tonelaje cada jornada.
Los países ribereños del Golfo Pérsico carecen de alternativas de evacuación equivalentes. Las economías de Kuwait y Catar dependen íntegramente del transporte por vía marítima a través de Ormuz. Irak evacua más del noventa por ciento de su crudo por sus terminales del sur en Basora, mientras que Arabia Saudita y los Emiratos disponen de oleoductos terrestres con capacidades limitadas.
Reacción de los Mercados: Escalada de Precios e Impacto Financiero
La escalada de las tensiones militares en el Golfo provocó una respuesta fulminante en los índices energéticos y en las primas de riesgo de las aseguradoras navales.
La siguiente tabla recoge la variación de las principales referencias energéticas y de costes comerciales en el primer trimestre de 2026:
| Materia Prima / Referencia Energética | Precio Previo a la Crisis (Feb 2026) | Cotización Actual (Mar 2026) | Incremento Porcentual | Impacto Económico e Industrial Inmediato |
|---|---|---|---|---|
| Petróleo Brent (Europa/Global) | 82,00 $ / barril | 136,50 $ / barril | +66,4% | Encarece combustibles de aviación y transporte marítimo |
| Petróleo WTI (Estados Unidos) | 77,80 $ / barril | 129,20 $ / barril | +66,1% | Eleva el precio medio de la gasolina en surtidores |
| Gas Natural Licuado Asia (JKM) | 12,10 $ / MMBtu | 28,40 $ / MMBtu | +134,7% | Incrementa los costes eléctricos en Japón y Corea del Sur |
| Gas Natural Europeo (TTF) | 32,50 € / MWh | 74,80 € / MWh | +130,1% | Fuerza el cierre temporal de fábricas de fertilizantes |
| Seguro Marítimo de Riesgo de Guerra | 0,05% del valor del buque | 1,85% del valor del buque | +3.600% | Provoca la paralización de flotas enteras en fondeaderos |
En los mercados financieros, los índices de volatilidad repuntaron con fuerza. El Dow Jones retrocedió un doce por ciento en apenas dos semanas, y la bolsa de Tokio registró caídas del quince por ciento debido a la dependencia japonesa de las importaciones del Golfo. El mercado de seguros marítimos de Lloyd's declaró el Golfo Pérsico zona de exclusión aseguradora, cancelando pólizas estándar y forzando a numerosas navieras a desviar sus embarcaciones hacia rutas más prolongadas.
Comparación Histórica de las Grandes Crisis Petroleras
Para dimensionar el impacto de la crisis actual en la economía internacional, los analistas contrastan el escenario de 2026 con los principales choques energéticos de las últimas décadas.
La siguiente tabla analiza las causas, la magnitud del encarecimiento y los efectos económicos de las grandes crisis del petróleo:
| Choque Petrolero Histórico | Año de Inicio | Detonante Geopolítico Principal | Factor de Incremento del Crudo | Consecuencias Macroeconómicas y Sistémicas |
|---|---|---|---|---|
| Primer Embargo Árabe | 1973 | Guerra de Yom Kipur y represalias de la OPEP | 4,0x (de 3 $ a 12 $ / barril) | Estanflación mundial, racionamiento y recesión prolongada |
| Revolución Iraní | 1979 | Caída del Sha y huelgas en los pozos petroleros | 2,5x (de 14 $ a 35 $ / barril) | Inflación descontrolada y subida de tipos de interés |
| Primera Guerra del Golfo | 1990 | Invasión iraquí de Kuwait | 2,0x (de 20 $ a 40 $ / barril) | Contracción breve del PIB en economías occidentales |
| Pico Especulativo y Demanda | 2008 | Presión de demanda global y especulación bursátil | 1,8x (de 80 $ a 147 $ / barril) | Agravamiento de la Gran Recesión económica global |
| Invasión Rusa de Ucrania | 2022 | Sanciones energéticas e interrupción de gasoductos | 1,7x (de 75 $ a 130 $ / barril) | Inflación energética y reorganización del suministro europeo |
| Crisis del Estrecho de Ormuz | 2026 | Enfrentamiento bélico entre EE.UU., Israel e Irán | 1,7x a 2,5x (de 82 $ a 136+ $ / barril) | Amenaza directa de estanflación y recesión generalizada |
La situación en 2026 plantea mayores riesgos que en 1973 debido a la interconexión de las cadenas de valor globales, el empleo de sistemas logísticos sin márgenes de inventario y la dependencia de un mercado de gas natural licuado que no existía hace medio siglo.
Escenarios Macroeconómicos ante la Evolución del Conflicto
Los modelos de previsión elaborados por organismos económicos internacionales contemplan cuatro escenarios de evolución para los próximos meses:
Escenario 1: Tensión Prolongada sin Cierre Material (Probabilidad: 40%)
El estrecho permanece abierto al tránsito, pero las primas de seguro elevadas y los incidentes esporádicos encarecen el transporte marítimo.
- Precio Previsto del Crudo: 115 $ a 145 $ por barril.
- Impacto en el PIB Mundial: Reducción del crecimiento entre un 0,6% y un 1,1%.
- Efecto en la Inflación: Aumento de 2,0 a 2,5 puntos en los índices generales de precios.
Escenario 2: Bloqueo Intermitente y Hostigamiento Naval (Probabilidad: 30%)
Ataques con drones y minado puntual reducen el tráfico marítimo comercial entre un 40% y un 60% respecto a los niveles habituales.
- Precio Previsto del Crudo: 150 $ a 190 $ por barril.
- Impacto en el PIB Mundial: Caída de entre el 2,2% y el 3,0% en las principales economías.
- Riesgo de Recesión: Contracción técnica confirmada en Europa, Japón y Corea del Sur.
Escenario 3: Bloqueo Total y Destrucción de Terminales (Probabilidad: 15%)
El minado sistemático y el impacto de misiles antibuque en puertos exportadores paralizan por completo la navegación comercial en el Golfo.
- Precio Previsto del Crudo: Más de 200 $ a 250 $ por barril.
- Impacto en el PIB Mundial: Contracción económica severa de entre el 5,0% y el 7,5%.
- Riesgo de Recesión: Recesión global profunda con racionamiento de carburantes y paralización industrial.
Escenario 4: Desescalada Diplomática Rápida (Probabilidad: 15%)
Conversaciones multilaterales coordinadas por mediadores regionales logran un alto el fuego y restauran la seguridad de la navegación.
- Precio Previsto del Crudo: Descenso hacia los 90 $ o 105 $ por barril en tres meses.
- Impacto en el PIB Mundial: Reducción leve y transitoria del 0,2% del crecimiento anual.
Vulnerabilidad Geográfica: El Impacto Asimétrico en Asia y Europa
Las consecuencias de una interrupción del suministro en Ormuz no se distribuyen de forma equitativa entre los bloques comerciales:
- Japón y Corea del Sur: Son las economías más vulnerables. Japón obtiene el ochenta por ciento de su petróleo a través de Ormuz, y Corea del Sur el setenta y cinco por ciento. Un cierre prolongado obligaría a imponer racionamientos eléctricos de inmediato.
- China: Afronta un severo dilema económico. El país importa la mitad de su crudo a través del estrecho y absorbe la práctica totalidad de las ventas iraníes. Aunque posee reservas para noventa días de consumo, un bloqueo extendido detendría su sector industrial exportador.
- Europa: Tras prescindir de los gasoductos rusos en 2022, las centrales europeas dependen de las entregas marítimas de gas licuado catarí. Su corte encarecería la electricidad y precipitaría el cierre de plantas químicas y siderúrgicas.
- Estados Unidos: Su condición de productor neto de hidrocarburos mitiga el riesgo de desabastecimiento físico. Sin embargo, al regirse el crudo por precios internacionales, los costes de la gasolina y el diésel en el mercado interno se elevan al mismo ritmo que en el resto del mundo.
Lecciones para la Seguridad Energética Global
La crisis de 2026 evidencia la necesidad de corregir deficiencias estratégicas en la gobernanza energética global. La economía productiva mundial no puede sostenerse de manera indefinida sobre la estabilidad de un canal marítimo vulnerable a conflictos geopolíticos.
El refuerzo de la seguridad internacional exige transformaciones en cuatro ámbitos prioritarios:
- Construcción de Rutas Alternativas: Ampliación urgente de los oleoductos que cruzan la península arábiga para conectar los yacimientos del Golfo directamente con terminales en el Mar Rojo y el Mar de Omán.
- Revisión de Reservas Estratégicas: Incremento del volumen de reservas obligatorias para los países importadores, elevando el margen de seguridad de noventa a ciento ochenta días.
- Aceleración de Energías Autóctonas: Fomento decidido de las energías renovables, la generación nuclear y las redes de almacenamiento para reducir la dependencia exterior de combustibles fósiles.
- Protección Diplomática de la Navegación: Establecimiento de acuerdos multilaterales sólidos que garanticen el libre tránsito marítimo bajo el derecho internacional.
Mientras el modelo productivo mundial dependa mayoritariamente del petróleo, el Estrecho de Ormuz conservará su condición de nodo crítico, donde cualquier conflicto armado regional puede comprometer la estabilidad económica y social de millones de personas en todo el planeta.
Fuentes y Referencias Institucionales
- Administración de Información Energética de EE.UU. (EIA) — Puntos Críticos del Petróleo Mundial
- Agencia Internacional de la Energía (AIE) — Informes sobre el Mercado del Crudo y Reservas
- Reuters Financial Markets — Datos de Cotización de Materias Primas y Tráfico Marítimo
- Bloomberg Energy Intelligence — Análisis de Cadena de Suministro Energético
- Chatham House — Seguridad Marítima y Geopolítica en el Golfo Pérsico